-
By:
- Daniel Andrade Pinto
- Comentários desativados em ADI 4.395: STF ANULA FUNRURAL E SUB-ROGAÇÃO ATÉ 2018
- Tags: ADI 4395, amicus curiae, Dias Toffoli, funrural, Funrural Sub-rogação, inconstitucionalidade formal, inconstitucionalidade funrural, inconstitucionalidade sub-rogação, Lei 10.256/2001, Lei 13.606/2018, modulação de efeitos, responsabilidade tributária, restituição do Funrural, stf, sub-rogação, Suspensão dos processos, Tema 669, voto médio
ADI 4.395: STF ANULA FUNRURAL E SUB-ROGAÇÃO ATÉ 2018
Os impactos do julgamento da ADI 4.395 para o agronegócio: autuações em curso, parcelamentos, valores já pagos e retenção pelos adquirentes.
Síntese
Em 15/10/2026, o STF concluiu o julgamento da ADI 4.395 e declarou a inconstitucionalidade formal da contribuição do empregador rural pessoa física sobre a receita bruta da comercialização da produção, prevista no artigo 25 da Lei 8.212 de 1991, na redação da Lei 10.256 de 2001, quanto ao período anterior a 1º de janeiro de 2018. Como decorrência, reconheceu, por maioria, a inconstitucionalidade da sub-rogação do artigo 30, inciso IV, que atribui ao adquirente da produção a retenção e o recolhimento da contribuição, “também apenas até 2018”.
O resultado seguiu o voto médio do Ministro Dias Toffoli, redator do acórdão: a Lei 10.256 de 2001 não tratou da base de cálculo, do fato gerador e da alíquota da contribuição, vício superado apenas pela Lei 13.606 de 2018.
Por maioria, o Tribunal não modulou os efeitos nesta assentada, “aguardando o momento oportuno para se manifestar sobre o tema”, vencidos os Ministros Dias Toffoli e Edson Fachin, que propunham a modulação desde já. A defesa contra autuações, inscrições em dívida ativa e execuções fiscais do período tende a prevalecer nos dois cenários hoje em discussão; a restituição do que já foi pago permanece incerta.
1- O que o STF decidiu
A decisão de julgamento tem três capítulos, um para cada dispositivo:
a) quanto ao artigo 12, incisos V e VII, da Lei 8.212 de 1991 (produtor rural pessoa física como contribuinte), declarou, por maioria, a constitucionalidade;
b) quanto ao artigo 25, nos termos do voto médio, julgou parcialmente procedente a ação para declarar a inconstitucionalidade formal da contribuição quanto ao período anterior a 1º/1/2018, “início da produção dos efeitos da Lei nº 13.606/18 no que diz respeito a tal tributação”;
c) quanto ao artigo 30, inciso IV, reconheceu a inconstitucionalidade da sub-rogação nos mesmos limites:
Decisão de julgamento, item (iii)
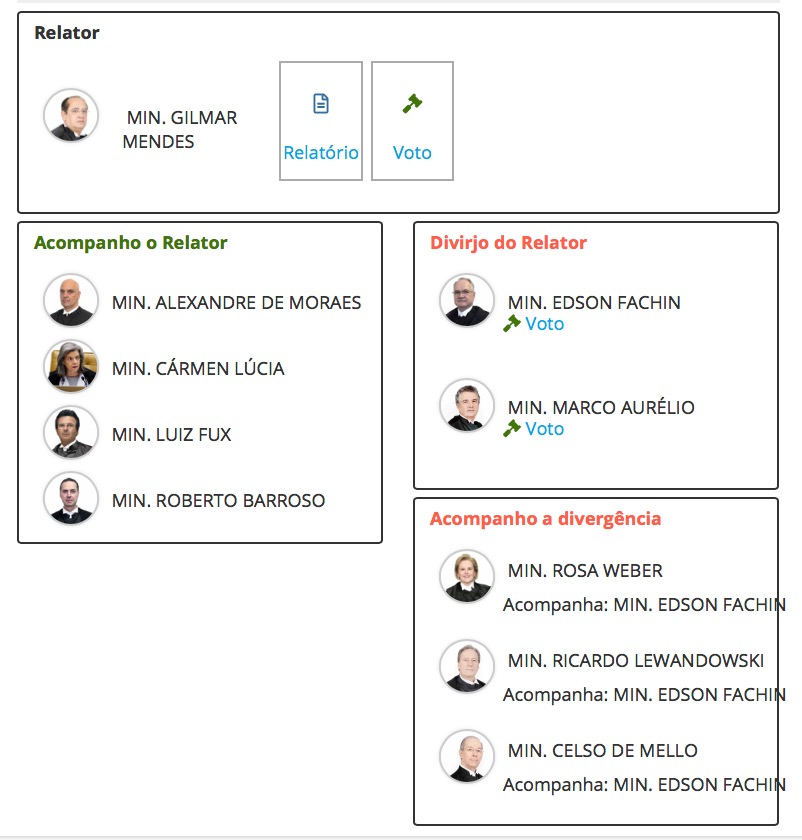
“(…) como decorrência da inconstitucionalidade do art. 25 da Lei 8.212/91 apenas quanto ao período anterior a 1º/1/2018, restou reconhecida, por maioria, a inconstitucionalidade da sub-rogação também apenas até 2018. Ficaram vencidos, nesse ponto, os Ministros Gilmar Mendes (Relator), Alexandre de Moraes, Cármen Lúcia, Luiz Fux e Luís Roberto Barroso.”
Quanto ao artigo 25, votaram pela constitucionalidade os Ministros Gilmar Mendes (relator), Alexandre de Moraes, Cármen Lúcia, Luiz Fux e Luís Roberto Barroso, e pela inconstitucionalidade os Ministros Edson Fachin, Rosa Weber, Ricardo Lewandowski, Celso de Mello e Marco Aurélio. O voto médio, posição comum de menor alcance entre os vencedores, limita-se ao vício formal; as teses materiais da divergência, como a exigência de lei complementar, não formaram maioria.
Quanto ao período anterior a 2018, a inconstitucionalidade formal declarada em controle concentrado prevalece sobre a constitucionalidade formal afirmada em 2017 no Tema 669, em razão da eficácia contra todos e do efeito vinculante previstos no artigo 102, §2º, da Constituição e no artigo 28, parágrafo único, da Lei 9.868 de 1999.
2- O fundamento: a regra-matriz incompleta
Nas Leis 8.540 de 1992 e 9.528 de 1997, os incisos I e II do artigo 25 da Lei 8.212 de 1991 abrigavam duas contribuições, cada qual com regra-matriz própria: a do empregador rural pessoa física, fulminada pelo RE 363.852/MG, e a do segurado especial. A Lei 10.256 de 2001, editada já sob a Emenda Constitucional 20 de 1998, deu nova redação apenas ao caput do artigo 25, sem dispor sobre os incisos, onde estavam a base de cálculo e a alíquota. Para o voto médio, “faltou tratar da base de cálculo, fato gerador e da alíquota da exação”.
O argumento de que o legislador de 2001 teria aproveitado os elementos da contribuição do segurado especial foi rejeitado. Desde a ADI 2, o STF afirma que “o vício da inconstitucionalidade é congênito à lei e há de ser apurado em face da Constituição vigente ao tempo de sua elaboração”. O vício só foi superado pela Lei 13.606 de 2018, cujo artigo 14 deu nova redação ao inciso I do artigo 25, com alíquota de 1,2% sobre a receita bruta, e cujo artigo 40, inciso I, fixou os efeitos a partir de 1º de janeiro de 2018.
Base de cálculo e alíquota compõem o critério quantitativo da regra-matriz de incidência: sem elas, não há obrigação que possa nascer. E, como ensina Luiz Guilherme Marinoni, em Precedentes Obrigatórios (2. ed. São Paulo: Editora Revista dos Tribunais, 2011, p. 221 e 225-226), “o significado de um precedente está, essencialmente, na sua fundamentação”. A ratio decidendi da ADI 4.395 é, assim, a incompletude da regra-matriz até 2018.
3- A sub-rogação
O produtor rural pessoa física é o contribuinte; os adquirentes da produção são responsáveis, cuja obrigação decorre de disposição expressa de lei, nos termos dos artigos 121, parágrafo único, inciso II, e 128 do Código Tributário Nacional. Declarada inconstitucional a contribuição, a sub-rogação do artigo 30, inciso IV, cai “como decorrência”, nos mesmos limites temporais, como sustentaram os memoriais da AFRIG. É modus ponens: afirmado o antecedente, segue-se o consequente. A recíproca não é verdadeira: da validade da contribuição a partir de 2018 não se extrai, por si só, a validade da norma de responsabilidade.
O artigo 30, inciso IV, conserva a redação da Lei 9.528 de 1997, alcançada pelo RE 363.852/MG e nunca reeditada, o que fundamenta a tese da lacuna técnica sustentada em juízo pelo escritório. O voto médio declarou prejudicada a discussão autônoma do dispositivo; os fundamentos do acórdão dirão se a questão permanece aberta para o período posterior a 2018.
4- Modulação
A modulação ficou para “o momento oportuno”, vencidos os Ministros Dias Toffoli e Edson Fachin. Votaram nessa questão, sem terem votado no mérito, os Ministros Nunes Marques, André Mendonça, Cristiano Zanin e Flávio Dino, sucessores dos Ministros Celso de Mello, Marco Aurélio, Ricardo Lewandowski e Rosa Weber.
A proposta do voto médio atribuía efeitos ex nunc à decisão, com três ressalvas: os fatos geradores anteriores a 2018 sem pagamento; “os valores não pagos no âmbito do programa PRR”; e os processos administrativos e judiciais pendentes até a publicação da ata de julgamento ou até a data da sessão, marco que ficou em aberto. A data da ata importa também porque, para o STF, a decisão em ação direta produz efeitos a partir da publicação da ata de julgamento, independentemente do trânsito em julgado (Rcl 2.576/SC, relatora Ministra Ellen Gracie, julgada em 23/06/2004).
A modulação exige maioria de dois terços, isto é, oito votos (artigo 27 da Lei 9.868 de 1999), e a decisão só admite embargos de declaração (artigo 26). No Tema 69 (RE 574.706), o STF modulou os efeitos a partir do julgamento de mérito e ressalvou quem já havia ingressado em juízo. No Tema 669, quando o resultado favorecia a União, rejeitou a modulação pedida pelo setor rural, nos embargos de declaração julgados em 23/05/2018; o dever de coerência do artigo 926 do Código de Processo Civil recomenda a mesma régua agora.
Há, portanto, dois cenários. Sem modulação, vale a nulidade desde a origem da norma. Com modulação nos moldes do voto médio, ficam protegidos quem não pagou, o saldo do PRR e quem tinha processo pendente na data de corte.
5- Efeitos práticos para produtores e adquirentes
a) Autuações, inscrições e execuções. As cobranças sobre fatos geradores anteriores a 1º de janeiro de 2018 tendem a perder fundamento de validade nos dois cenários, em face do produtor e do adquirente sub-rogado. A decisão deve ser invocada em cada processo, administrativo ou judicial.
b) PRR e parcelamentos. O saldo não pago do Programa de Regularização Tributária Rural (PRR), instituído pela Lei 13.606 de 2018, foi ressalvado na proposta do voto médio; cada parcelamento depende das condições da adesão.
c) Valores já pagos. A restituição é o ponto mais incerto: sem modulação, pode alcançar os pagamentos dos últimos cinco anos; com modulação nos moldes do voto médio, tende a ficar restrita a quem tinha processo pendente na data de corte. Enquanto isso, o prazo de cinco anos continua a correr.
d) Processos suspensos. A suspensão nacional vigorava “até a proclamação do resultado da presente ação direta”; proclamado o resultado, esgota-se o seu termo.
e) Compras a partir de 2018. A decisão não alcança as aquisições feitas a partir de 1º de janeiro de 2018, e a retenção continua a ser exigida.
f) Segurado especial e SENAR. Não são alcançados: o segurado especial tem fundamento próprio no artigo 195, §8º, da Constituição, e o SENAR não integrou o objeto da ação.
Em qualquer hipótese, cada caso exige o levantamento de pagamentos, parcelamentos, autuações e processos, e a definição de quem suportou o encargo, entre produtor e adquirente.
6- Dezesseis anos de julgamento
A ADI 4.395 foi ajuizada em 2010 pela Associação Brasileira de Frigoríficos (Abrafrigo), pouco depois de o STF, no RE 363.852/MG, o caso Mataboi, declarar inconstitucional a contribuição do empregador rural pessoa física na redação das Leis 8.540 de 1992 e 9.528 de 1997, entendimento reafirmado em 2011 no Tema 202 (RE 596.177). Em 2017, no Tema 669 (RE 718.874/RS), o STF afirmou a constitucionalidade formal e material da contribuição instituída pela Lei 10.256 de 2001.
Em 2020, o julgamento virtual da ADI ficou empatado em 5 a 5. Em dezembro de 2022, o Ministro Dias Toffoli desempatou: manteve a validade do tributo, mas declarou inconstitucional a sub-rogação, “até que advenha nova lei”. Em 06/01/2025, o relator suspendeu nacionalmente os processos judiciais sobre a sub-rogação ainda não transitados em julgado. O resultado foi proclamado em 15/10/2026, com o reajuste do voto médio.
A AFRIG, uma das amici curiae, representada pelo escritório Andrade Pinto Advocacia Tributária, sustentou nos memoriais que a sub-rogação faz surgir nova obrigação tributária e exige lei expressa, paralela a uma hipótese de incidência válida.
Conclusão
Dezesseis anos após o ajuizamento, a ADI 4.395 termina pela forma. O STF não afirmou que o empregador rural pessoa física não pode ser tributado sobre a receita; afirmou que, até 2018, a lei não disse como. A incidência depende de norma completa, e a responsabilidade de terceiro depende de norma válida.
Os próximos passos são a publicação da ata de julgamento, o acórdão, a ser redigido pelo Ministro Dias Toffoli, e a modulação. Até lá, a regra é a nulidade.
O resultado foi conferido com a decisão de julgamento do Plenário de 15/10/2026. Os trechos entre aspas atribuídos aos debates da sessão foram extraídos da transcrição do julgamento e serão conferidos com o acórdão.
Documentos
Decisão de julgamento do Plenário, de 15/10/2026:
Decisão do Ministro Gilmar Mendes que suspendeu os processos judiciais:
Parecer da Procuradoria-Geral da República sobre a suspensão dos processos:
Votos dos Ministros Dias Toffoli, Marco Aurélio e Edson Fachin:
Fontes primárias
Constituição Federal, artigos 102, §2º, e 195, §8º.
Código Tributário Nacional, artigos 121 e 128.
Lei 8.212 de 1991, artigos 12, 25 e 30, inciso IV.
Lei 10.256 de 2001, artigo 1º.
Lei 13.606 de 2018, artigos 14 e 40.
Lei 9.868 de 1999, artigos 26, 27 e 28.
Código de Processo Civil, artigo 926.
STF, RE 363.852/MG (caso Mataboi), relator Ministro Marco Aurélio.
STF, RE 596.177 (Tema 202 da repercussão geral).
STF, RE 718.874/RS (Tema 669 da repercussão geral).
STF, RE 574.706 (Tema 69 da repercussão geral), embargos de declaração julgados em 13/05/2021.
STF, Rcl 2.576/SC, relatora Ministra Ellen Gracie, julgada em 23/06/2004.
STF, ADI 4.395, relator Ministro Gilmar Mendes, redator para o acórdão Ministro Dias Toffoli, decisão de julgamento do Plenário de 15/10/2026.
Texto atualizado em 16/10/2026.
Por Daniel Andrade Pinto.
Daniel Andrade Pinto é advogado, mestre em Direito Constitucional pela ITE de Bauru-SP, especialista em Justiça Constitucional pela Universidade de Pisa na Itália, tributarista, diretor e editor do Tributo — Núcleo de Pesquisa e Defesa. Atua na ADI 4.395 como advogado da AFRIG, amicus curiae.